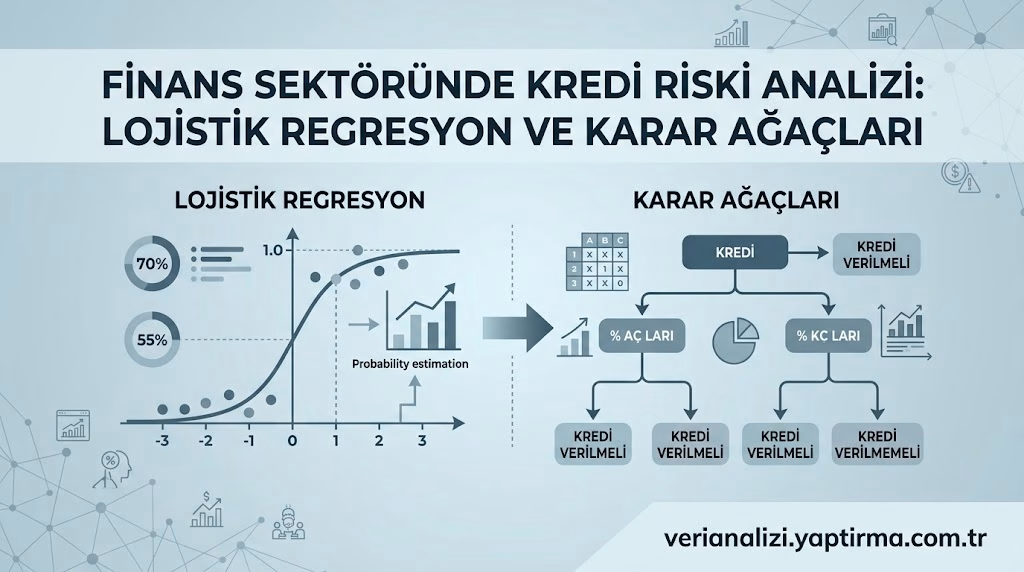
💳 Finans Sektöründe Kredi Riski Analizi: Lojistik Regresyon ve Karar Ağaçları
💳 Finans sektöründe kredi riski analizi, bankaların ve finans kuruluşlarının en kritik karar alma süreçlerinden biridir. Bir müşterinin kredi başvurusunu onaylarken veya reddederken, kurumun karşı karşıya olduğu temel soru şudur: Bu müşteri kredisini geri ödeyecek mi, yoksa temerrüde mi düşecek? İşte bu soruya bilimsel ve güvenilir bir yanıt üretmek için veri analizi ve modelleme teknikleri devreye girer. Kredi riski analizinde en yaygın kullanılan iki yöntem; lojistik regresyon ve karar ağaçlarıdır. Lojistik regresyon, istatistiksel temelli ve yorumlanabilir bir yaklaşım sunarken; karar ağaçları, görsel ve kural tabanlı bir sınıflandırma sağlar. Bu kapsamlı rehberde, finans sektöründe kredi riski analizini, lojistik regresyon ve karar ağaçlarının temel prensiplerini, karşılaştırmalı üstünlüklerini, uygulama adımlarını, dergi makalesi sürecinde bu analizlerin nasıl sunulacağını ve rapor danışmanlık hizmetlerimizin bu süreçte nasıl katkı sağladığını detaylıca ele alacağız.
Bugüne kadar yayınına katkı sağladığımız ulusal ve uluslararası toplam makale sayısı resmi rakamlar,
Yazım + Düzenleme + Danışmanlık + Veri Desteği
🎯 1. Kredi Riski Analizi Nedir ve Neden Önemlidir?
Kredi riski, bir borçlunun kredi yükümlülüğünü zamanında yerine getirememe olasılığıdır. Finans kuruluşları için kredi riski, portföyün en büyük risk kaynağıdır ve doğru yönetilmediğinde ciddi mali kayıplara yol açar. Bu nedenle bankalar, kredi kooperatifleri ve mikrofinans kuruluşları; kredi başvurularını değerlendirirken bilimsel yöntemlerle risk tahmini yapar. Kredi riski analizi, geçmiş verilere dayanarak bir müşterinin temerrüde düşme olasılığını tahmin etmeyi amaçlar.
Günümüzde kredi riski analizinde pek çok istatistiksel ve makine öğrenmesi yöntemi kullanılır. Ancak iki yöntem özellikle yaygındır: lojistik regresyon ve karar ağaçları. Lojistik regresyon, bir bağımlı değişkenin (temerrüt evet/hayır) olasılığını tahmin etmek için kullanılan, yorumlanabilir ve istatistiksel temelli bir yöntemdir. Karar ağaçları ise veriyi kural tabanlı biçimde bölerek sınıflandırma yapan, görsel ve sezgisel bir yöntemdir. Her iki yöntemin de güçlü ve zayıf yönleri vardır. Bu nedenle veri analizi yaptırma ve modelleme yaptırma hizmetleri, hangi yöntemin hangi durumda daha uygun olduğunu belirlemeye yardımcı olur.
📌 1.1. Kredi Riskinin Temel Bileşenleri
- Temerrüt olasılığı: Borçlunun ödeme yapmama olasılığı.
- Maruz kalma: Temerrüt anında risk altındaki tutar.
- Kayıp oranı: Temerrüt halinde kaybedilecek tutarın oranı.
- Vade: Kredinin ne kadar süreyle verildiği.
- Müşteri profili: Gelir, yaş, meslek, eğitim düzeyi.
- Kredi geçmişi: Geçmiş ödemeler ve mevcut borçlar.
- Makroekonomik faktörler: Faiz, enflasyon, işsizlik oranı.
- Sektör riski: Borçlunun faaliyet gösterdiği sektör.
📝 1.2. Kredi Riski Analizinin Amaçları
- Temerrüt tahmini: Gelecekteki ödeme davranışını öngörme.
- Kredi skorlama: Müşterileri riske göre puanlama.
- Karar desteği: Onay/ret kararlarını veriye dayandırma.
- Portföy yönetimi: Risk dağılımını optimize etme.
- Sermaye yeterliliği: Basel düzenlemelerine uyum.
- Karlılık: Risk-getiri dengesini kurma.
- Müşteri ilişkisi: Doğru müşteriye doğru kredi sunma.
- Düzenleyici uyum: BDDK ve Basel standartlarına uyum.
💡 2. Lojistik Regresyon: İstatistiksel Temelli Yaklaşım
Lojistik regresyon, kredi riski analizinde en yaygın kullanılan istatistiksel yöntemdir. Bu yöntem, bir bağımlı değişkenin (temerrüt = 1, ödeme = 0) olasılığını, bağımsız değişkenlerin (gelir, yaş, kredi geçmişi gibi) bir fonksiyonu olarak modeller. Lojistik regresyonun en büyük avantajı, sonuçlarının kolayca yorumlanabilmesidir. Her bir değişkenin temerrüt olasılığı üzerindeki etkisi, katsayılar ve odds oranları aracılığıyla açıkça görülebilir.
📊 2.1. Lojistik Regresyonun Temel Özellikleri
- Bağımlı değişken: İkili (0/1) ya da çok kategorili.
- Olasılık tahmini: 0 ile 1 arasında değer üretir.
- Katsayılar: Her değişkenin etkisini gösterir.
- Odds oranı: Değişkenin risk üzerindeki etkisinin yorumlanması.
- Yorumlanabilirlik: Sonuçların açık ve anlaşılır olması.
- İstatistiksel çıkarım: Anlamlılık testleri ve güven aralıkları.
- Doğrusal olmama: Sigmoid fonksiyonu ile doğrusal olmayan ilişkiler.
- Uygulama kolaylığı: SPSS, R, Python gibi programlarda hızlı uygulama.
✅ 2.2. Lojistik Regresyonun Avantajları ve Sınırlılıkları
- Avantaj – Yorumlanabilirlik: Katsayılar ve odds oranları açıkça yorumlanır.
- Avantaj – İstatistiksel temel: Güven aralıkları ve p-değerleri hesaplanır.
- Avantaj – Hız: Büyük veri setlerinde hızlı çalışır.
- Avantaj – Yaygın kullanım: Regülasyon kurumları tarafından kabul edilir.
- Sınırlılık – Doğrusallık varsayımı: Değişkenler arası ilişkiler doğrusal olmalı.
- Sınırlılık – Aykırı değerlere duyarlılık: Aykırı gözlemler sonuçları etkiler.
- Sınırlılık – Çoklu bağlantı: Değişkenler arası yüksek korelasyon sorun yaratır.
- Sınırlılık – Karmaşık etkileşimler: Etkileşimleri modellemek zor olabilir.
🌳 3. Karar Ağaçları: Görsel ve Sezgisel Yaklaşım
Karar ağaçları, veriyi belirli kurallara göre bölerek sınıflandırma yapan, ağaç benzeri bir yapıya sahip makine öğrenmesi yöntemidir. Kredi riski analizinde karar ağaçları, müşterileri gelir düzeyi, yaş, kredi geçmişi gibi değişkenlere göre dallara ayırır ve her dalın sonunda bir karar (temerrüt / ödeme) verir. Karar ağaçlarının en büyük avantajı, görsel olarak kolayca anlaşılabilmesi ve karmaşık etkileşimleri modelleyebilmesidir.
📌 3.1. Karar Ağaçlarının Temel Özellikleri
- Düğümler: Karar noktalarını temsil eden yapılar.
- Dallar: Karar noktalarından çıkan olası yollar.
- Yapraklar: Sonuç sınıflarını gösteren uç noktalar.
- Bölme kriterleri: Gini, entropi veya bilgi kazancı.
- Budama: Aşırı öğrenmeyi önlemek için dal kesme.
- Görsellik: Ağaç yapısı çizilerek gösterilebilir.
- Kural tabanlı: Her dal bir “eğer… ise…” kuralına karşılık gelir.
- Karmaşık etkileşimler: Değişkenler arası etkileşimleri yakalar.
✅ 3.2. Karar Ağaçlarının Avantajları ve Sınırlılıkları
- Avantaj – Görsellik: Ağaç yapısı görsel olarak anlaşılır.
- Avantaj – Kural tabanlı: Kararlar kurallara dönüştürülebilir.
- Avantaj – Doğrusal olmayan ilişkiler: Karmaşık ilişkileri modeller.
- Avantaj – Değişken seçimi: Önemli değişkenleri otomatik seçer.
- Sınırlılık – Aşırı öğrenme: Derin ağaçlar veriyi ezberleyebilir.
- Sınırlılık – Kararsızlık: Küçük veri değişiklikleri ağaç yapısını değiştirir.
- Sınırlılık – Doğrusal ilişkiler: Doğrusal ilişkileri modellemede zayıf.
- Sınırlılık – Olasılık tahmini: Kesin kararlar verir, olasılık üretmez.
📊 4. Lojistik Regresyon vs Karar Ağaçları: Karşılaştırmalı Analiz
Lojistik regresyon ve karar ağaçları, kredi riski analizinde farklı güçlü yönlere sahiptir. İşte iki yöntemin kapsamlı karşılaştırması:
📌 4.1. Karşılaştırma Kriterleri
- Yorumlanabilirlik: Lojistik regresyon daha kolay yorumlanır.
- Görsellik: Karar ağaçları görsel olarak daha anlaşılır.
- Doğrusal ilişkiler: Lojistik regresyon doğrusal ilişkilerde güçlü.
- Doğrusal olmayan ilişkiler: Karar ağaçları karmaşık ilişkileri yakalar.
- Aykırı değerler: Karar ağaçları aykırı değerlere daha dayanıklı.
- Olasılık tahmini: Lojistik regresyon olasılık üretir.
- Kesin karar: Karar ağaçları kesin sınıflandırma yapar.
- Regülasyon uyumu: Lojistik regresyon Basel uyumlu kabul edilir.
✅ 4.2. Hangi Durumda Hangi Yöntem Tercih Edilmeli?
- Lojistik regresyon tercih edilirse: Yorumlanabilirlik ve olasılık tahmini öncelikliyse.
- Karar ağaçları tercih edilirse: Karmaşık ilişkiler ve görsellik öncelikliyse.
- Küçük örneklem: Lojistik regresyon daha güvenilir sonuç verir.
- Büyük veri: Karar ağaçları hızlı çalışır.
- Regülasyon uyumu: Lojistik regresyon tercih edilir.
- Keşifsel analiz: Karar ağaçları hızlı içgörü sağlar.
- Karma model: İki yöntemi birleştirmek en güçlü sonucu verir.
- Ensemble yöntemler: Random Forest, XGBoost gibi ileri teknikler.
📋 5. Kredi Riski Analizi Uygulama Adımları
Kredi riski analizi yapmak için sistematik bir süreç izlemek gerekir. İşte adım adım uygulama rehberi:
📌 5.1. Uygulama Süreci Adımları
- Veri toplama: Kredi geçmişi, müşteri profili ve finansal veriler.
- Veri temizleme: Eksik değerlerin doldurulması, aykırı değerlerin ele alınması.
- Değişken seçimi: Modelde kullanılacak değişkenlerin belirlenmesi.
- Keşifsel veri analizi: Betimsel istatistikler ve görselleştirme.
- Eğitim-test bölünmesi: Verinin %70/%30 veya %80/%20 oranında ayrılması.
- Lojistik regresyon modeli: Değişken katsayılarının tahmini.
- Karar ağacı modeli: Ağaç yapısının oluşturulması ve budanması.
- Model karşılaştırması: AIC, BIC, ROC-AUC gibi kriterlerle karşılaştırma.
- Model doğrulama: Çapraz doğrulama ile performans kontrolü.
- Sonuçların yorumlanması: Kritik değişkenlerin belirlenmesi.
- Raporlama: Bulguların bilimsel formatta sunulması.
- Dergi makalesi: Sonuçların dergi makalesi olarak yazılması.
✅ 5.2. Kullanılan Programlar ve Araçlar
- SPSS: Lojistik regresyon için kolay kullanım.
- R: glm ve rpart paketleriyle esnek analizler.
- Python: scikit-learn ve statsmodels kütüphaneleri.
- SAS: Kurumsal düzeyde lojistik regresyon.
- Stata: Ekonometrik analiz için ideal.
- Weka: Karar ağaçları için görsel arayüz.
- RapidMiner: Görsel modelleme platformu.
- KNIME: Açık kaynak analitik platformu.
🚨 6. Kredi Riski Analizinde Sık Yapılan 10 Hata
- Veri sızıntısı: Eğitim ve test verisinin karışması.
- Sınıf dengesizliğini göz ardı etmek: Temerrüt vakalarının az olması.
- Ölçeklendirme yapmamak: Değişkenlerin farklı ölçeklerde olması.
- Çoklu bağlantı: Değişkenler arası yüksek korelasyon.
- Aşırı öğrenme: Derin karar ağaçları ile veriyi ezberlemek.
- Yanlış metrikler: Sadece doğruluk oranına bakmak.
- Model karşılaştırması yapmamak: Sadece bir yöntemle yetinmek.
- Regülasyon uyumunu göz ardı etmek: Basel standartlarına uymamak.
- Yorumlama hataları: Katsayıları yanlış yorumlamak.
- Raporlama eksikliği: yazdırma ile dil kontrolü yaptırmamak.
✅ 7. Kredi Riski Analizinde Profesyonel Destek
Finans sektöründe kredi riski analizi, kapsamlı bir veri analizi ve modelleme süreci gerektirir. veri analizi yaptırma ve modelleme yaptırma hizmetlerimizle lojistik regresyon ve karar ağacı modellerinizi güçlendirebilirsiniz. rapor danışmanlık hizmetiyle analiz sonuçlarınızı profesyonel biçimde sunabilirsiniz.
Eğer tez danışmanlık, proje danışmanlık, sunum danışmanlık veya dergi makalesi danışmanlık hizmetlerine ihtiyaç duyuyorsanız, uzman ekibimiz yanınızda. akademik yardım, hazırlama, yazdırma ve özet yazdırma hizmetlerimizle akademik yolculuğunuzun her aşamasında destek sunuyoruz.
Ayrıca essay yaptırma, ödev yaptırma, çizim yaptırma, mimari yardım, intihal raporu, soru çözdürme, kitap yaptırma ve motivasyon mektubu yazdırma hizmetlerimizle geniş bir yelpazede akademik destek sağlıyoruz.
🏁 Sonuç: Doğru Model, Sağlam Karar
Finans sektöründe kredi riski analizi, bilimsel ve istatistiksel yöntemlerin en yoğun kullanıldığı alanlardan biridir. Lojistik regresyon ve karar ağaçları, bu alanda en yaygın kullanılan iki yöntemdir. Lojistik regresyon; yorumlanabilirlik, istatistiksel çıkarım ve regülasyon uyumu açısından güçlüyken; karar ağaçları; görsellik, kural tabanlı karar ve karmaşık etkileşimleri modelleme açısından öne çıkar.
En iyi sonuç, genellikle iki yöntemin birlikte kullanılmasıyla elde edilir. Lojistik regresyon ile temel risk faktörlerini belirlemek, karar ağaçları ile karmaşık etkileşimleri keşfetmek; hem bilimsel hem pratik açıdan en güçlü yaklaşımdır. Bu süreçte veri analizi yaptırma, modelleme yaptırma, intihal raporu ve akademik yardım hizmetlerinden faydalanarak analizlerinizi ve yayınlarınızı güçlendirebilirsiniz. Unutmayın, doğru model; daha doğru kararlar, daha az risk ve daha yüksek karlılık anlamına gelir.
💳 Kredi Riski Analizi ve Akademik Danışmanlık Hizmetleri
Dergi makalesi, tez, proje, rapor, sunum, veri analizi, modelleme ve akademik destek hizmetleri.


